Quando una persona comprende che i propri debiti stanno diventando un problema, normalmente vuole una risposta immediata: «Che cosa devo fare?»
È comprensibile.
Ma prima ancora di scegliere una procedura, iniziare una trattativa o prendere decisioni sui pagamenti, c'è un passaggio che considero fondamentale: capire esattamente dove ti trovi.
Perché nel debito la prima decisione sbagliata può restringere le possibilità successive.
Sovraindebitamento: cosa fare come primo passo?
Il primo passo è ricostruire la situazione completa.
Non partire dalla soluzione. Parti dai fatti.
Devi sapere:
- chi sono i tuoi creditori;
- quanto devi a ciascuno;
- quali debiti sono regolarmente pagati;
- quali sono scaduti;
- quali comunicazioni hai ricevuto;
- se esistono procedure già avviate;
- quali sono le tue entrate;
- quali beni possiedi;
- quali spese sostieni;
- se esistono garanti;
- se esistono situazioni familiari o patrimoniali che incidono sul problema.
Finché questi elementi rimangono frammentati, la percezione del problema può essere molto diversa dalla sua reale struttura.
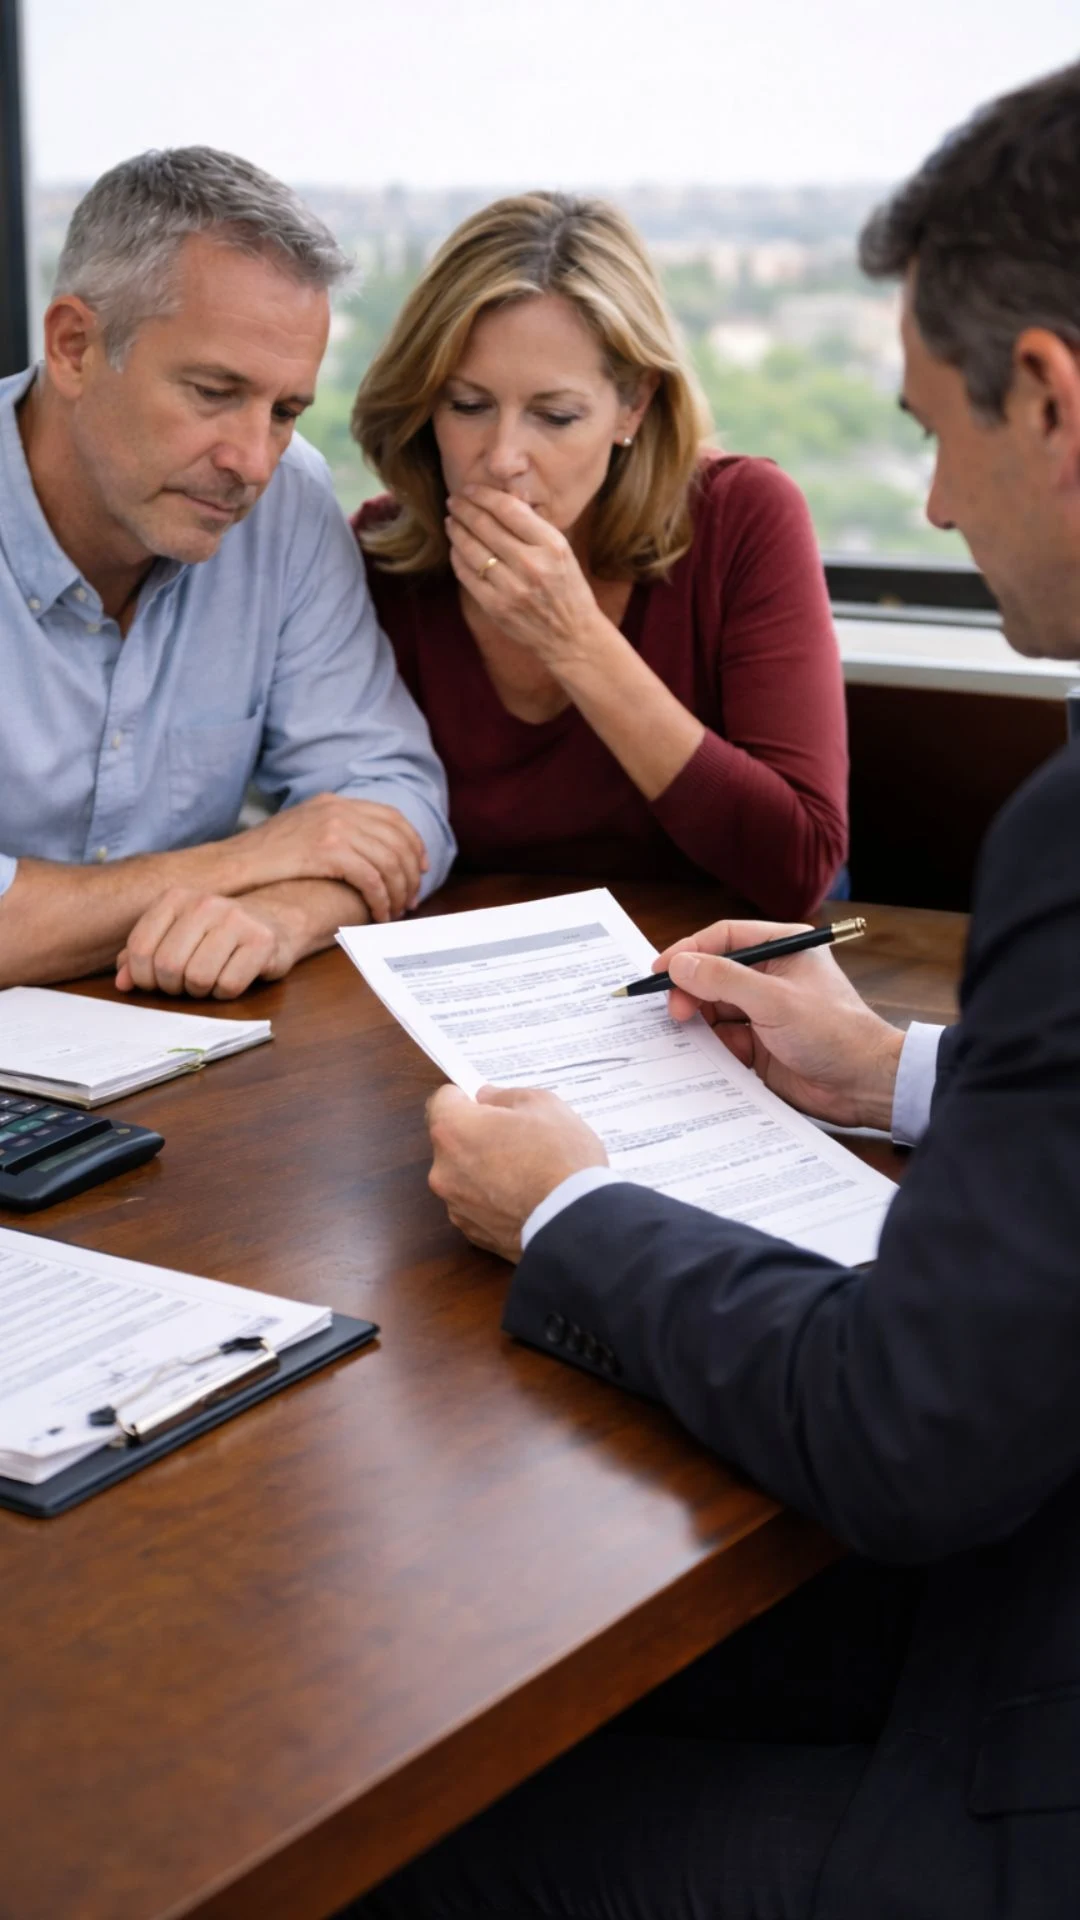
Mettere tutti i documenti sul tavolo
Contratti. Estratti conto. Piani di ammortamento. Comunicazioni delle banche. Cartelle. Atti giudiziari. Documentazione relativa agli immobili. Redditi. Finanziamenti. Garanzie.
La documentazione cambia naturalmente da caso a caso.
Ma il principio resta lo stesso: prima ricostruiamo, poi decidiamo.
Distinguere ciò che sta accadendo da ciò che temi
Quando il problema è diventato emotivamente molto grande, le conseguenze immaginate possono essere perfino più spaventose di quelle reali.
Al contrario, altre persone sottovalutano situazioni che richiederebbero attenzione immediata.
Per questo serve una lettura tecnica.
«Perderò sicuramente la casa.»
«Mi prenderanno tutto.»
«Questa banca non accetterà mai.»
«Non può succedermi niente.»
Sono tutte conclusioni. Prima delle conclusioni servono i fatti.
Il peso emotivo che accompagna queste frasi non è un dettaglio: ne abbiamo parlato in «Avere troppi debiti significa essere una persona irresponsabile?».
Evita di costruire la strategia da solo sulla base di una ricerca online
Internet può aiutarti a capire. Non dovrebbe sostituire l'analisi del tuo caso.
Soprattutto evita di trasformare automaticamente un'informazione generale in un'azione concreta.
Per esempio, una decisione relativa a quali pagamenti effettuare, sospendere o modificare può avere conseguenze differenti in base alla situazione.
La domanda non dovrebbe essere: «In generale, cosa fanno le persone con i debiti?»
ma: «Nella mia situazione, quale decisione protegge meglio il percorso che vogliamo costruire?»
Scegliere il professionista giusto è parte della strategia
Su questo sono molto netto.
In una situazione debitoria puoi incontrare professionisti seri che, però, utilizzano strumenti differenti.
Un professionista potrebbe lavorare prevalentemente con determinate procedure. Un altro potrebbe conoscere anche percorsi stragiudiziali. Un altro ancora potrebbe avere esperienza specifica su debiti immobiliari o negoziazioni.
Per questo considero sensato, quando possibile, confrontarsi con più professionisti prima di affidare il proprio caso.
Fai domande:
- Quanti casi simili hai seguito?
- Quali strade stai prendendo in considerazione?
- Perché ritieni questa soluzione più adatta?
- Che cosa succederà nei prossimi passaggi?
- Quali alternative esistono?
Non devi diventare un esperto di diritto della crisi. Devi riuscire a capire la logica della strategia che ti viene proposta.
La strada a senso unico
Uso spesso un'immagine.
Una situazione debitoria può assomigliare a una strada stretta, a senso unico.
Mentre procedi, alcuni pezzi della strada alle tue spalle possono diventare sempre più difficili da recuperare.
Non significa che non esistano soluzioni. Significa che le decisioni vanno prese comprendendo cosa possono produrre dopo.
È una delle ragioni per cui il tempo conta così tanto: i segnali da cogliere in anticipo li abbiamo elencati in «Quando si può parlare davvero di sovraindebitamento?».
Come lavoriamo sulla prima analisi
Quando una situazione arriva a Professionisti del Debito, l'obiettivo iniziale non è assegnarle immediatamente il nome di una procedura.
L'obiettivo è comprenderla.
- Partiamo dal racconto della persona.
- Ricostruiamo i dati.
- Analizziamo la documentazione necessaria.
- Approfondiamo la situazione con il team.
- Individuiamo gli obiettivi realistici.
E soltanto allora iniziamo a ragionare sulla strategia.
Le procedure sono strumenti. La strategia è il percorso che stabilisce quali strumenti utilizzare, in quale momento e con quale obiettivo.
«Ma io voglio solo sapere se posso uscirne»
Lo capisco.
Ed è esattamente il motivo per cui la prima analisi è così importante.
Perché una risposta generica può rassicurarti oppure spaventarti. Una risposta costruita sul tuo caso può invece aiutarti a decidere.
La gestione del sovraindebitamento comincia qui: trasformare un problema che sembra enorme e indistinto in una situazione che possiamo leggere, ordinare e affrontare.
Hai già capito che il problema esiste. Adesso serve capire come affrontarlo.
Il primo incontro serve a mettere ordine nella situazione e capire quali possibilità meritano di essere approfondite.
Prenota la call gratuita →Domande frequenti
Ho troppi debiti: cosa devo fare per prima cosa?
Ricostruisci integralmente debiti, creditori, entrate, patrimonio, scadenze e comunicazioni ricevute. Prima di scegliere una soluzione devi conoscere la struttura reale del problema.
Quali documenti servono per analizzare un sovraindebitamento?
Dipende dal caso, ma possono essere necessari contratti di finanziamento, estratti conto, comunicazioni dei creditori, documenti reddituali, atti giudiziari e documenti relativi al patrimonio.
Devo smettere di pagare i debiti?
Non esiste una risposta generale valida per tutti. Le decisioni relative ai pagamenti dovrebbero essere valutate sulla situazione concreta e sulla strategia complessiva, evitando iniziative autonome che possano produrre conseguenze indesiderate.
A chi devo rivolgermi per il sovraindebitamento?
È utile cercare professionisti con esperienza specifica nella gestione delle situazioni debitorie e chiedere quale strategia propongano, quali alternative abbiano valutato e quali casi analoghi abbiano seguito.
Come funziona la gestione del sovraindebitamento?
Normalmente parte dalla ricostruzione della posizione debitoria e patrimoniale, prosegue con la valutazione delle opzioni disponibili e porta alla definizione di una strategia e degli strumenti più adatti al caso concreto.
Scegliere la strategia giusta significa creare più possibilità per il futuro.